
Hun åbnede det brune kuvertbrev med rystende hænder. Inden i lå nøglerne til en andel af sin fars gamle firma – og en forventning om, at der endelig kom ro på de økonomiske bekymringer. Drømmene var hurtige: en lille rejse, en ny opvaskemaskine, måske et pusterum fra den daglige knagen.
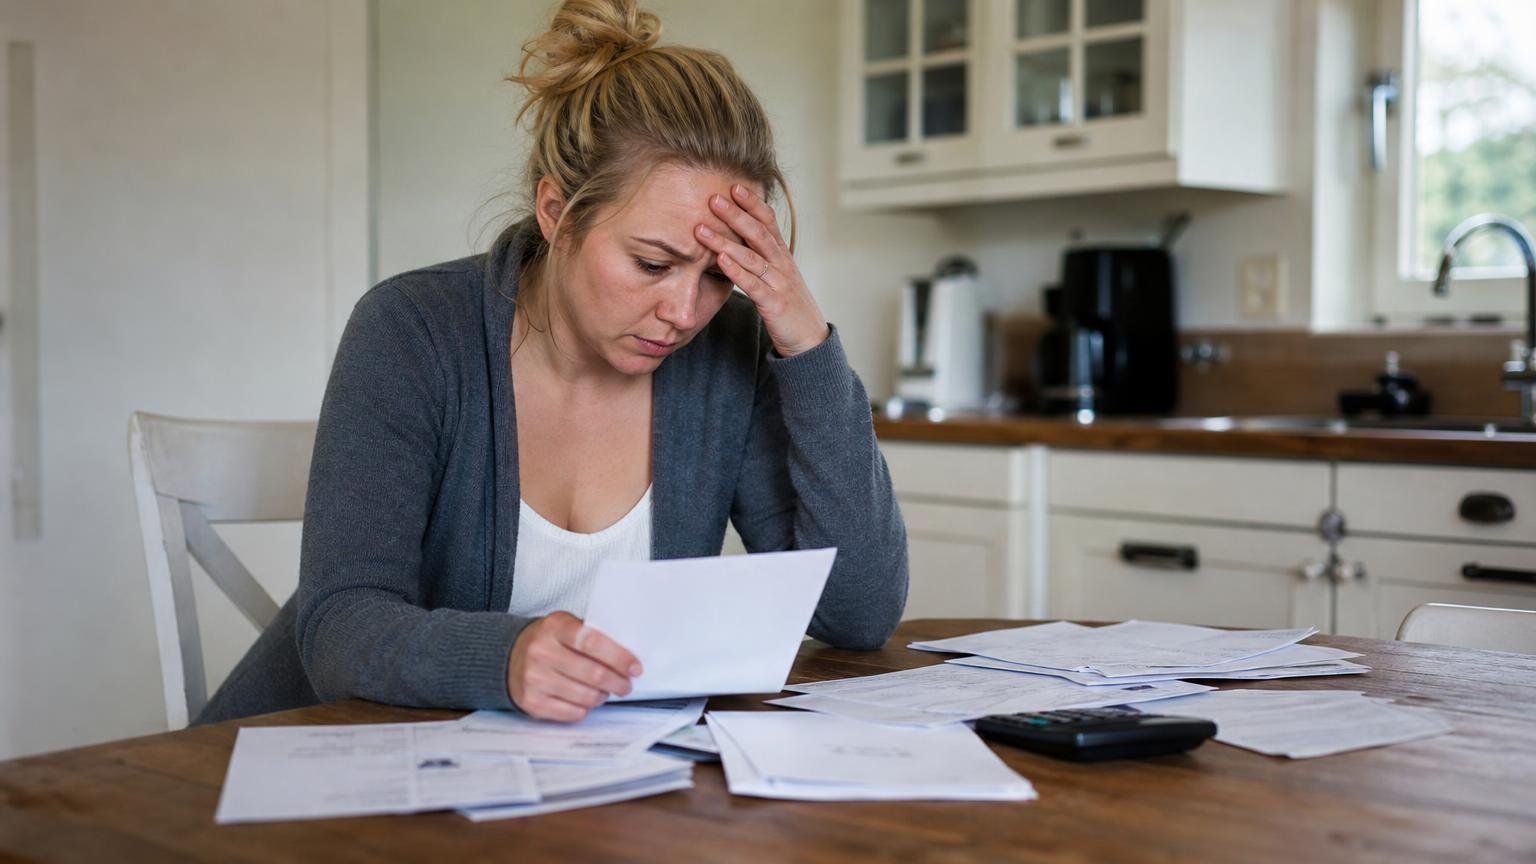
Dage senere sad hun i køkkenet i Sindal med kaffekoppen og en mappe fuld af regnskaber. Tallene var større, end hun havde forestillet sig. Bare ikke i den rigtige retning.
Det, der lignede en vej mod velstand, viste sig at være en sti belagt med gammel gæld. Ikke bare røde tal – men mellemværender, garantier og forpligtelser, som havde ligget stille, indtil nogen igen åbnede døren.
“Jeg troede, jeg arvede en del af en fremtid,” sagde hun sagte. “I stedet arvede jeg en del af en fortid.”
Et løfte, der smuldrede
Faren havde drevet sin forretning i årtier. Først som en drøm, siden som en slidsom hverdag. Papirerne vidnede om gode år, men også om de dårlige – de år, hvor underskrifter på kreditaftaler holdt maskinerne i gang, og hvor en forsinket betaling blev skubbet foran som en snebold.
Da andelen i virksomheden blev hendes, opdagede hun, at gælden ikke bare stod på en linje. Den voksede i fodenoterne: renter, kautioner, leverandørkrav, et halvt udløbet lån med variabel rente. Alt det, der ikke står på forsiden, men som kan fylde et helt efterskrift.
Arv møder bogholderi
I Danmark betales en afdøds gæld som udgangspunkt af boet før der deles værdier. Men når en virksomhed står mellem familieretten og erhvervsretten, kan tingene blive mudrede. Er der tale om et interessentskab med personlig hæftelse? Er der givet en privat kaution? Ligger fakturaer og krav så tæt på virksomheden, at de reelt æder dens substans?
“Vi ser ofte, at værdierne på papiret ser pæne ud,” forklarede en lokal bobestyrer. “Men når vi folder bilagene ud, vokser forpligtelserne som en skygge bag tallet i bundlinjen.”
Her blev skyggen til mørke. Maskinerne havde pant, varelageret var belånt, og et ældre leverandørkrav stod stadig åbent. Hver gang hun troede, hun havde forstået regnestykket, dukkede der en ny post op.
“Jeg læste tallene tre gange”
“Jeg satte mig ned og læste det hele tre gange,” fortalte hun. “Jeg lagde mig på gulvet og stirrede op i loftet. Det var som at høre et ekko: ‘Det er ikke dine penge, det er dine problemer.’”
Hendes søster ringede og spurgte, om det ikke snart skulle fejres. Hun svarede, at hun hellere ville lave lasagne og ikke tale om penge. Der var intet at fejre.
En tidligere kollega af faderen skrev en kort besked: “Din far var en hæderlig mand. Det her løb fra ham.” Hun gemte beskeden i samme mappe som regnskaberne – et lille menneskeligt lys i en meget teknisk virkelighed.
Hvad kunne hun have gjort – og hvad kan du?
Det første råd fra flere rådgivere var enkelt: tryk på pause. Lad ikke følelserne styre beslutninger om bo, hævdelser og underskrifter. Der findes i dansk ret muligheder for at begrænse risikoen for personlig hæftelse, men de kræver hurtig handling og nøgtern overblik.
“Man bør søge uafhængig rådgivning før man accepterer eller deltager i et privat skifte,” sagde bobestyreren. “Og man bør gennemgå virksomhedens hæftelse punkt for punkt – ikke kun resultatopgørelsen.”
- Få overblik over virksomhedens reelle hæftelser, herunder kautioner, pant og skjulte forpligtelser, før du siger ja til noget som helst.
Når følelser og tallene clasher, vinder tallene næsten altid. Det er kynisk, men det er også beskyttelse. For den, der arver – og for den, der engang byggede det hele med bare hænder.
Et lokalt spejl af et nationalt problem
Sindal er en lille by, men historien rækker langt ud over én adresse. Rundt om i landet gemmer små selskaber sig bag pæn skiltning, mens gælden tålmodigt venter i den nederste skuffe. Når en generation forlader scenen, åbnes skuffen.
“Vi romantiserer ofte den lille iværksætter,” sagde en erfaren revisor. “Det er smukt, men romantikken kan sløre risikoen. Er der personlig hæftelse, er der personlig konsekvens.”
En stille beslutning
Til sidst valgte hun det mindst smertefulde. At sige nej til forestillingen om pludselig velstand. At acceptere, at arv også kan være afvikling, at kærlighed til en forælders livsværk ikke må blive en økonomisk blindhed.
Hun lagde nøglerne på bordet ved siden af sin gamle telefon, ringede til bobestyreren og sagde: “Jeg vil gøre det rigtigt.” Det lød småt, men det var stort – en beslutning, der satte en ramme omkring tab og skabte plads til omsorg for det, der var tilbage.
“Min far lærte mig at gøre tingene ordentligt,” sagde hun. “Det her er det mest ordentlige, jeg kan gøre nu.”
Og sådan ender ikke alt i røde tal. Nogle ting slutter i stille klarhed: i bevidstheden om, at et nej til dårlig gæld kan være det kærligste ja til ens eget liv.
